Gläubigergruppe opponiert wieder gegen Rettungsplan des GZO Spitals
Brüchige Versprechen
Die GZO Creditor Group ruft zum Boykott des Nachlassvertrags für das Wetziker Spital auf. Doch die Analyse ihrer Parolen entlarvt Widersprüche und verfahrensrechtliche Mängel.
Monatelang war es um die aktivistischen Gläubiger des GZO Spitals Wetzikon ruhig geblieben. Während Spitalleitung und Sachwalter die Partnerschaft mit der Thurgauer Spitalgruppe Thurmed aushandelten, trat die GZO Creditor Group kaum öffentlich in Erscheinung. Drei Wochen vor der entscheidenden Gläubigerversammlung vom 28. Oktober in Uster meldet sich die Gruppe um den Schweizer Investor Gregor Greber und den Frankfurter Investmentfonds Clearway Capital nun lautstark zurück.
Mit einer neu publizierten Präsentation fordert sie zum Boykott des Sanierungsplans auf. «Lehnen Sie den GZO-Plan ab», heisst es auf dem Deckblatt, und: «Werfen Sie die Formulare weg. Stimmen Sie nicht ab.» Doch eine Analyse der Argumente und des Kleingedruckten zeigt: Hinter den plakativen Parolen verbergen sich erhebliche Widersprüche und verfahrensrechtliche Fehleinschätzungen.
Geringe Beteiligung, laute Töne
Auffällig ist das Missverhältnis zwischen dem Auftreten der Gruppe und ihren tatsächlichen Beteiligungsverhältnissen. Clearway Capital hält an der ausstehenden Anleihe über 170 Millionen Franken nach früheren Angaben lediglich eine Position im tiefen einstelligen Prozentbereich – 6,56 Prozent um genau zu sein.
Dennoch ist der Fonds weiterhin zuvorderst anzutreffen, als Sprachrohr einer breiten Front aufzutreten. Ziel ist es, möglichst viele Anleger hinter sich zu scharen. Dazu gehören auch grosse institutionelle Anleger wie Postfinance, Pensionskassen und Versicherer, die zusammen über 118 Millionen Franken halten. Das sind fast 70 Prozent der Anleihe und rund die Hälfte aller Spitalschulden – womit sie die gesetzliche Sperrminorität von einem Drittel spielend erreichen.
Das Vorgehen folgt der Logik klassischer Kriseninvestoren. Mit geringem eigenem Kapitaleinsatz wird der Hebel Dritter genutzt, um maximalen Druck auf das Verfahren auszuüben. Clearway-CEO Gianluca Ferrari machte aus den Motiven seines Fonds in der Vergangenheit keinen Hehl und sagte gegenüber dieser Redaktion: «Selbstverständlich wollen wir, dass sich unser Investment auszahlt. So funktionieren Kapitalmärkte.» Bereits im Vorjahr hatte er die Marschrichtung abgesteckt. «Es gibt zwei Optionen: Entweder es gibt eine Beteiligung an der Firma oder eine vollständige Rückzahlung aller Schulden an die Gläubiger.»
Der VR-Beobachter auf Konkurskurs
Flankiert wird die Kampagne durch ein sechsseitiges Rundschreiben von Gregor Greber, das zeitgleich an die Anleihegläubiger verschickt wurde und dieser Redaktion vorliegt. Greber ist kein aussenstehender Dritter, sondern der gewählte Vertreter der Anleihegläubiger, der seit Oktober 2024 mit Beobachterstatus im Verwaltungsrat der GZO AG sitzt.
Er bezeichnet den Nachlassvertrag als «wirtschaftliche Enteignung» zugunsten der Aktionärsgemeinden und der Thurmed AG. Seine Empfehlung ist unmissverständlich: Gläubiger sollen das Zustimmungsformular keinesfalls retournieren.
Greber deklariert im Vergleich zum offiziellen Sanierungsplan den Konkurs offen als «bessere Alternative». Dieser sei «die wirtschaftlich konsequentere Lösung» und bringe bis zu 60 Prozent Dividende. Den vom Spital ausgewiesenen Liquidationswert der Liegenschaften von 12 Millionen Franken rügt Greber als «Hohn» – schliesslich hätten die Sachanlagen einst einen Anschaffungswert von 347 Millionen Franken gehabt. Die Schätzungen des Liquidationswert hat dabei Wüst Partner vorgenommen.
Der Widerspruch im Kleingedruckten
Wie verbindlich die Ratschläge an die Gläubigergemeinschaft tatsächlich sind, zeigt der Blick auf Seite 2 der Clearway-Präsentation. Während auf den Folien kategorisch eine Ablehnung verlangt wird, formuliert der juristische Haftungsausschluss das Gegenteil.
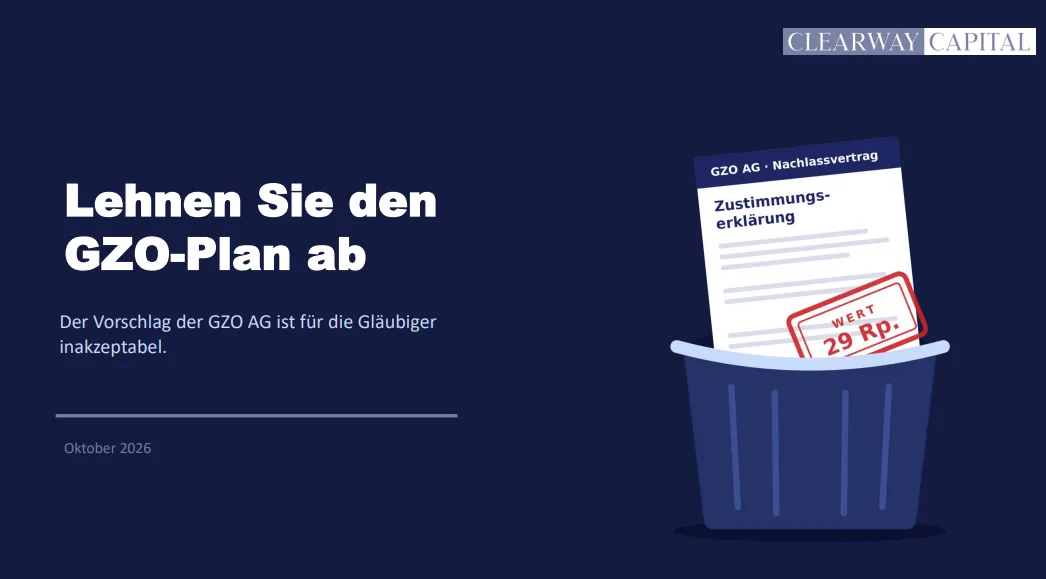
Dort heisst es ausdrücklich, das Papier sei «weder eine Aufforderung zur Erteilung von Stimmrechtsvollmachten noch eine Empfehlung, einen Nachlassvertrag oder einen anderen Vorschlag anzunehmen oder abzulehnen». Jeder Empfänger müsse seine Entscheidung «selbständig und unabhängig» treffen.
Die Gruppe erteilt plakative Abstimmungsbefehle, lehnt aber im selben Dokument jegliche rechtliche Verantwortung dafür ab. Clearway behält sich zudem vor, eigene Anleihepositionen jederzeit aufzustocken, abzusichern oder zu veräussern – ausdrücklich «auch entgegen den hierin geäusserten Ansichten».
Eigene Schätzungen ohne Gewähr
Ähnlich verhält es sich mit den Renditeversprechen. Während der offizielle Nachlassvertrag eine Gesamtrückzahlung von 39,3 bis 47,5 Prozent vorsieht (mit 29 Prozent sofortiger Barauszahlung), stellen Clearway und Greber Quoten von bis zu 60 Prozent in Aussicht – basierend auf einem Immobilienverkauf an Infracore oder einer Zerschlagung im Konkurs.
«Ein Nein beendet die Verhandlungen nicht. Ohne Einigung übernehmen die Gläubiger die Kontrolle», schreibt Clearway, ohne allerdings konkret zu werden.
Clearway räumt im Haftungsausschluss nämlich ein, die Informationen «nicht unabhängig überprüft» zu haben und keinen Zugang zu Büchern oder internen Daten zu besitzen. Sämtliche Zahlen seien eigene Ableitungen ohne Garantie. Sollten die Annahmen unzutreffend sein oder zu Verlusten führen, lehnt Clearway jede Haftung ab. Eine Pflicht zur Aktualisierung wird selbst dann ausgeschlossen, wenn sich Aussagen nachträglich als falsch herausstellen sollten.
Das verfahrensrechtliche Dilemma
Der gravierendste Punkt betrifft das Szenario nach einem allfälligen Scheitern des Nachlassvertrags. Die Gruppe suggeriert, ein Nein am 7. November zwinge das GZO zurück an den Verhandlungstisch, und behauptet: «Eine neue Gläubigerversammlung ist vor Ende der Stundung am 19. Dezember noch möglich.»
Diese Behauptung hält einer Prüfung nach dem Schuldbetreibungs- und Konkursgesetz nicht stand. Die Stimmfrist läuft bis zum 7. November. Danach müssen die Sachwalter bis zum 4. Dezember dem Nachlassgericht ihren Bericht vorlegen. Bis zum definitiven Ablauf der Nachlassstundung am 19. Dezember verbleiben knapp sechs Wochen. Eine Fristerstreckung ist nach zweijähriger Stundungsdauer gesetzlich ausgeschlossen.
Eine Gläubigerversammlung erfordert zwingend eine Publikation im Schweizerischen Handelsamtsblatt und eine 20-tägige Aktenauflage. Innerhalb von knapp vier Wochen müsste zudem ein komplett neues Sanierungskonzept verhandelt, genehmigt und aufgelegt werden. Das ist prozessual ausgeschlossen.
Scheitert der vorliegende Nachlassvertrag, gibt es keine zweite Verhandlungsrunde. Dem Richter bliebe einzig die sofortige Konkurseröffnung.
Keine Antworten auf Kernfragen
Diese Redaktion hat sowohl Gregor Greber als auch Clearway Capital mit den offenen Widersprüchen konfrontiert.
Greber wurden drei konkrete Fragen vorgelegt. Wie er seine Funktion als gewählter VR-Beobachter mit dem öffentlichen Konkursaufruf vereinbart; auf welchen konkreten Gutachten sein Versprechen einer 60-Prozent-Konkursdividende basiert; und ob er persönlich die finanzielle Verantwortung übernimmt, sollten Gläubiger seiner Empfehlung folgen und im Konkurs deutlich schlechter fahren als mit dem Nachlassvertrag.
Greber reagierte mit einer ausführlichen Stellungnahme, ging inhaltlich auf die Fragen jedoch nicht ein. Belege für die Quote legte er nicht vor, die Haftungsfrage liess er unbeantwortet, und zu seiner Doppelrolle im Verwaltungsrat äusserte er sich nicht substanziell.
Auch Clearway Capital verweigerte konkrete Antworten. Mit Verweis auf die gesetzlichen Fristen und die 20-tägige Aktenauflage wollte die Redaktion wissen, wie vor dem 19. Dezember prozessual eine zweite Gläubigerversammlung machbar sein soll. Zudem wurde der Fonds gefragt, wie sich die 60-Prozent-Dividende mit dem Disclaimer verträgt, wonach die Zahlen nicht unabhängig geprüft wurden, und wie der Widerspruch zwischen Boykottaufruf und Haftungsausschluss zu erklären sei.
Bei Clearway lehnte man eine inhaltliche Stellungnahme am Telefon ab: Man wolle sich nicht mehr äussern und verwies pauschal auf die Präsentation.